Domain biokraftanlagen.de kaufen?
Wir ziehen mit dem Projekt
biokraftanlagen.de um.
Sind Sie am Kauf der Domain
biokraftanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain biokraftanlagen.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
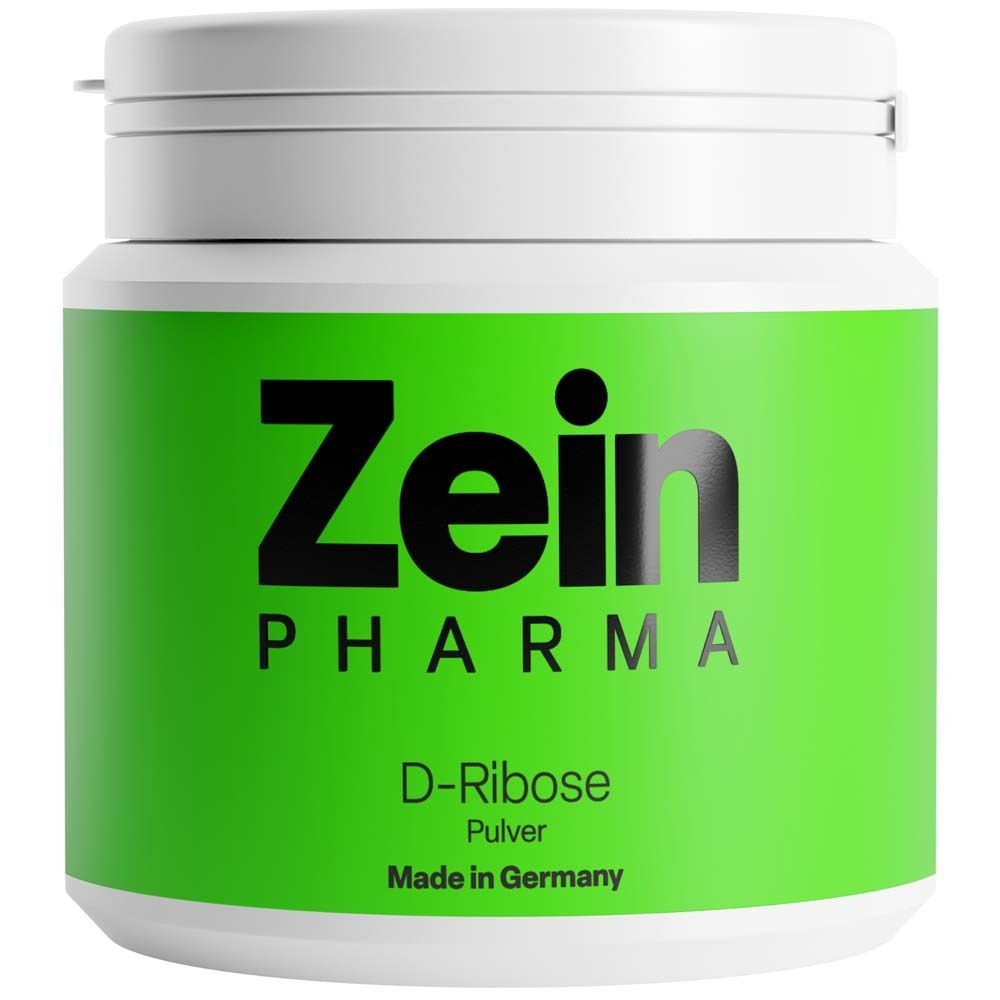
D-Ribose Pulver aus Fermentation 200 gNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.D-RiboseMit dem natürlichen Zucker D-Ribose als reines Pulver.Zutaten:D-Ribose Pulver (100%).Nährwertangabenpro 2 Messlöffel*D-Ribose Pulver6 g*Täglich empfohlene VerzehrmengeVerzehrsempfehlung:Täglich 2 Messlöffel mit viel stillem Wasser verrührt verzehren.Hinweise:Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung:Gut verschlossen, kühl und trocken lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge: 200 g PulverHerstellerdaten:ZeinPharma Germany GmbHIndustriestr. 2964569 Nauheim22,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
D-Ribose Pulver 200G aus Fermentation 200 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit dem natürlichen Zucker D-Ribose als reines Pulver Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 Messlöffel D Ribose Pulver mit viel stillem Wasser verrührt verzehren. Nährwertdeklaration: Nährwertangaben pro 2 Messlöffel* D–Ribose Pulver 6 g * Täglich empfohlene Verzehrmenge. Zutaten: D-Ribose Pulver (100%). Allergene: keine Nettofüllmenge: 200 g D-Ribose Pulver Aufbewahrungsbedingungen: Gut verschlossen, kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: ZeinPharma Germany GmbH Industriestraße 29 64569 Nauheim Weitere Hinweise: Glutenfrei, laktosefrei, ohne künstliche Aromastoffe, sojafrei, GVO-frei, ohne Konservierungsstoffe, ohne künstliche Farbstoffe, vegan. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.zeinpharma.de Stand: 06/202024,74 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
L-Tryptophan 500mg aus Fermentation 45 STProdukteigenschaften: Bezeichnung: Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät) mit der essenziellen Aminosäure L-Tryptophan zum Diätmanagement bei Schlafstörungen in vegetarischen Kapseln Verwendung/Anwendung/Verzehrempfehlung: Täglich unzerkaut 1 - 2 L-Tryptophan Kapseln 30 Minuten vor dem Schlafengehen mit stillem Wasser (mind. 200 ml) verzehren. Nährwertdeklaration: Nährwertangaben pro 100 g pro 2 L–Tryptophan Kapseln* Brennwert 1325 kJ/314 kcal 16 kJ/4 kcal Fett, davon 0,5 g 0 g • gesättigte Fettsäuren 0,5 g 0 g Kohlenhydrate, davon < 0,5 g 0 g • Zucker 0 g 0 g Ballaststoffe 18,3 g < 0,5 g Eiweiß 69,3 g 0,9 g Salz < 0,1 g 0 g L–Tryptophan 80,6 g 1000 mg * Täglich empfohlene Verzehrmenge. Zutaten: L-Tryptophan (80%), Hydroxypropylmethylcellulose (HPMC). Allergene: keine Nettofüllmenge: 45 vegetarische L-Tryptophan Kapseln = 27,5 g Aufbewahrungsbedingungen: Gut verschlossen, kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: ZeinPharma Germany GmbH Industriestraße 29 64569 Nauheim Weitere Hinweise: Glutenfrei, laktosefrei, ohne künstliche Aromastoffe, sojafrei, GVO-frei, ohne Konservierungsstoffe, ohne künstliche Farbstoffe, vegan. Unter ärztlicher Aufsicht anwenden. Nicht für die Verwendung als einzige Nahrungsquelle geeignet. L-Tryptophan nicht gleichzeitig mit Substanzen, wie 5-HTP oder Medikamenten, die auch den Serotoningehalt erhöhen, einnehmen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.zeinpharma.de Stand: 06/20209,66 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
D-Ribose Pulver aus Fermentation 200 gNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.D-RiboseMit dem natürlichen Zucker D-Ribose als reines Pulver.Zutaten:D-Ribose Pulver (100%).Nährwertangabenpro 2 Messlöffel*D-Ribose Pulver6 g*Täglich empfohlene VerzehrmengeVerzehrsempfehlung:Täglich 2 Messlöffel mit viel stillem Wasser verrührt verzehren.Hinweise:Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung:Gut verschlossen, kühl und trocken lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge: 200 g PulverHerstellerdaten:ZeinPharma Germany GmbHIndustriestr. 2964569 Nauheim22,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
D-Ribose Pulver 200G aus Fermentation 200 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit dem natürlichen Zucker D-Ribose als reines Pulver Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 Messlöffel D Ribose Pulver mit viel stillem Wasser verrührt verzehren. Nährwertdeklaration: Nährwertangaben pro 2 Messlöffel* D–Ribose Pulver 6 g * Täglich empfohlene Verzehrmenge. Zutaten: D-Ribose Pulver (100%). Allergene: keine Nettofüllmenge: 200 g D-Ribose Pulver Aufbewahrungsbedingungen: Gut verschlossen, kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: ZeinPharma Germany GmbH Industriestraße 29 64569 Nauheim Weitere Hinweise: Glutenfrei, laktosefrei, ohne künstliche Aromastoffe, sojafrei, GVO-frei, ohne Konservierungsstoffe, ohne künstliche Farbstoffe, vegan. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.zeinpharma.de Stand: 06/202024,74 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Nac 600 N-Acetyl-L-Cystein aus Fermentation 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - NAC 600 mit N-Acetyl L-Cystein Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 1 Kapsel. Optimal ist der Verzehr mindestens 30 Minuten vor oder nach einer Mahlzeit mit 250 ml stillem, lauwarmem Wasser oder wahlweise mit einer halben frisch gepressten Zitrone. Nährwertdeklaration: Nährstoffe pro 1 Kapsel %NRV* N-Acetyl-L-Cystein 600 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: N-Acetyl-L-Cystein, Überzugsmittel: Hydroxypropylmethylcellulose (HPMC). Allergene: keine Nettofüllmenge: 90 Kapseln = 63 g Aufbewahrungsbedingungen: Verschlossen, kühl, trocken und lichtgeschützt lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: NatuGena GmbH Münchener Str.149 85051 Ingolstadt Deutschland Telefon: ჽ 841 13 80 69 80 Telefax: ჽ 841 13 80 69 89 Mail: info@natugena.de Web: www.natugena.de Weitere Hinweise: Nur Wirkstoffe (keine Hilfsstoffe, keine Farbstoffe, laut Gesetz keine Konservierungsstoffe, keine technologischen Zusätze wie Binde- und Trennmittel, keine versteckten Zusatzstoffe, frei von Gluten, Geschmacksverstärkern, Lactose, Aromen, Soja). Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.natugena.de und Angaben der Packungsbeilage Stand: 02/202629,55 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Kruse, Marcel: Magic FermentationMagic Fermentation , Fermentieren, bis die Gläser überschwappen. 150 Rezepte: für Gemüse, Obst, Sauerteig, Joghurt, Kefir und Kombucha , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20210604, Produktform: Leinen, Autoren: Kruse, Marcel~Pulsinger, Geru, Seitenzahl/Blattzahl: 304, Abbildungen: mit Fotografien von Sonja Priller und Marcel Kruse, Keyword: Ajvar; Asazuke; Baba Ganoush; Bae-Kaktugi; Bakterien; Champagner-Tomaten; Chili; Chimichurri; Chutney; Cole Slaw; Cortido; Dillgurken; Ernährung; Feigenbutter; Fenchelsalat; Fermentieren Anleitung; Fermentieren Bedeutung; Fermentieren Lebensmittel; Fermentieren Rezepte; Fermentieren für Anfänger; Fermentieren für Fortgeschrittene; Fermentieren leicht gemacht; Fermentieren mit Honig; Fermentieren von Gemüse; Fermentieren womit beschweren; Frischkäse; Gemüse fermentieren; Geschmack; Haltbarmachen; Joghurt; Ketchup; Kimchi; Knoblauch fermentieren; Kohl fermentieren; Kombucha; Kräuter fermentieren; Kvass; Lake; Lebensmittel; Met; Milchsäure; Miso; Obst fermentieren; Relish; Salsa; Salz, Fachschema: Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / vegetarisch, vegan~Veganismus - vegan~Kochen / Gemüse, Obst~Kochen / Einmachen, Einlegen, Einkochen~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: Kochen: Gesundheit und Vollwertkost~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Rezepte und Anleitungen~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Themenkochbücher, Fachkategorie: Vegane Küche, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Loewenzahn, Verlag: Edition Loewenzahn, Verlag: Löwenzahn Verlag in der Studienverlag Ges.m.b.H., Länge: 248, Breite: 202, Höhe: 30, Gewicht: 1192, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783706629102, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.